
7월 폭락장, 국민연금도 못 피했다… 국민 노후자금 10% 증발에 ‘부글부글’ 끓는 속내
국내외 주식시장을 강타한 7월의 기록적인 폭락장 속에서 국민의 든든한 보루여야 할 국민연금마저 국내 주식 부문 등에서 10%에 달하는 평가 손실을 기록하며 큰 충격을 안겼습니다. 내 피 같은 노후자금이 한순간에 녹아내린 현실과 기금 운용의 구조적 한계, 그리고 불안한 노후를 마주한 평범한 국민들이 챙겨야 할 현실적인 지혜를 돼지엄마의 솔직한 시선으로 전해드립니다.
은행 앱 열어봤다가 손가락이 굳어버린 아침
아침에 가볍게 청소를 마치고 식탁 의자에 앉았습니다.
시원한 옥수수차 한 모금 넘기며 무심코 휴대폰을 들여다보았지요.
포털 뉴스 메인 화면에 뜬 금융 기사 헤드라인이 눈에 확 들어왔습니다.
처음엔 어디 부실 사모펀드가 터졌다는 남의 집 이야기인 줄 알았어요.
내가 잘못 본 줄 알았습니다.
와…
그런데 기사 속 주어가 다름 아닌 ‘국민연금’이더라고요.
7월 한 달 동안 몰아친 글로벌 증시 급락을 피하지 못했다는 소식이었습니다.
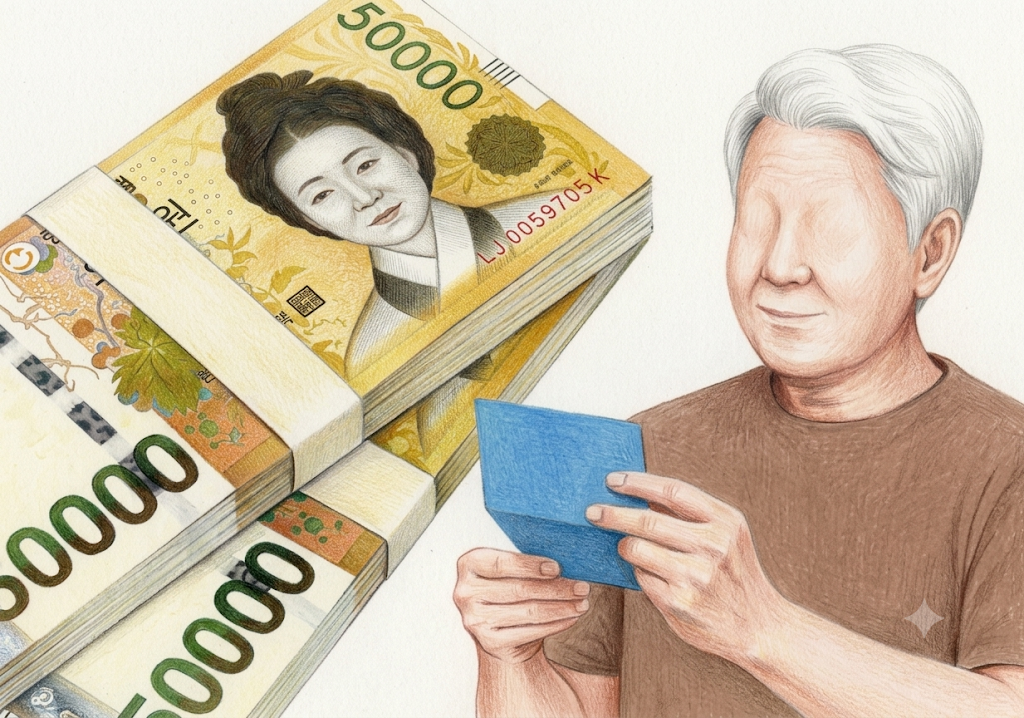
국민들이 매달 꼬박꼬박 부어 넣은 노후자금 평가액이 10%나 증발했다는 문구에 숨이 턱 막혔지요.
매달 통장에서 꼬박꼬박 빠져나가는 연금 보험료가 떠오르며 가슴이 철렁 내려앉았습니다.
화면을 쥔 손가락 끝이 파르르 떨리며 한동안 멍하니 글자만 바라보고 서 있었네요.
검은 7월의 악몽, 국민연금 거인도 피해 갈 수 없었던 이유
음…
도대체 어떻게 운용했길래 그 거대한 기금이 이 지경까지 갔나 싶어 기사를 샅샅이 파고들었습니다.
알고 보니 지난 7월은 미국발 경기 침체 공포와 빅테크 기업들의 거품 논란이 한꺼번에 터진 시기였더군요.
반도체와 IT 성장주 위주로 짜여 있던 국내외 주식 시장이 도미노처럼 와르르 무너져 내린 겁니다.
코스피와 코스닥 가릴 것 없이 파란 불을 켜며 하루아침에 지수가 폭락세를 면치 못했지요.
국민연금 역시 자산 배분 비중에서 위험 자산인 주식을 대거 늘려둔 상태였습니다.
잠깐만.
수익률을 끌어올리겠다고 공격적인 투자를 감행한 것까지는 백번 양보해 이해한다 칩시다.
하지만 하락장이 닥쳤을 때 안전판 역할을 해줘야 할 헤지 전략은 어디로 증발한 걸까요?
기관 투자자의 큰손이라 불리는 국민연금조차 개미 투자자들처럼 속수무책으로 얻어맞은 꼴입니다.
순간 집안이 조용해졌다.
그 수조 원에 달하는 손실액이 장부상 평가손이라 해도 국민 입장에서는 피눈물이 나는 숫자이지요.
월급봉투에서 꼬박꼬박 원천징수해 간 내 노후의 버팀목이 저렇게 흔들린다는 사실에 울화가 치밀었습니다.
연금 고갈 공포 속에서 터져 나온 국민들의 분노
개인적으로는 그렇게 느꼈습니다.
지금 2030 청년들은 “우리는 나중에 연금을 한 푼도 못 받는 것 아니냐”며 극도의 불안에 떨고 있잖아요.
4050 세대 역시 은퇴 시점이 코앞으로 다가오면서 연금 수령액과 개혁안에 촉각을 곤두세우고 있습니다.
그런 마당에 기금 수익률이 곤두박질치고 10%가 증발했다는 뉴스는 기름을 들이부은 격이지요.
“꼬박꼬박 걷어갈 땐 강제로 떼어가더니, 굴릴 때는 이렇게 허술하게 털리는 게 말이 되느냐”는 원성이 터져 나오는 이유입니다.
물론 다른 의견도 있을 수 있습니다.
“장기 투자 관점에서 보면 일시적인 시장 충격일 뿐이고, 하락장이 지나면 다시 반등할 것”이라는 전문가들의 해명도 틀린 말은 아니지요.
하지만 불안한 노후를 짊어지고 하루하루 치열하게 살아가는 서민들에게 그 ‘일시적’이라는 말은 결코 가볍게 와닿지 않습니다.
믿을 건 결국 스스로의 분산 투자뿐이라는 씁쓸한 현실
그런데 말이죠.
이번 사태를 보면서 뼈저리게 느낀 현실적인 교훈이 하나 있습니다.
국가가 내 노후를 온전히 책임져줄 거라는 순진한 믿음은 일찌감치 내려놓아야 한다는 점입니다.
괜히 소름이 돋았다.
국민연금은 어디까지나 최소한의 생계를 받쳐주는 얇은 매트리스일 뿐, 안락한 침대가 되어줄 수는 없어요.
개인연금저축이나 IRP 같은 사적 연금 계좌를 꼼꼼히 챙기고, 절세 혜택이 있는 ISA 계좌를 활용해 내 손으로 직접 굴려야 합니다.
한 바구니에 모든 달걀을 담지 않듯, 예금과 채권, 배당주 등 여러 자산으로 쪼개어 안전마진을 확보해야 하지요.
폭락장이 닥치더라도 버틸 수 있는 현금 흐름을 스스로 만들어두지 않으면, 언제든 이런 뉴스를 볼 때마다 심장이 덜컥 내려앉게 됩니다.
오늘 저녁에는 식구들 잠든 뒤에 조용히 앉아 우리 집 연금 통장 잔고와 가입 내역을 하나하나 다시 꺼내 점검해 봐야겠습니다.
내가 낸 소중한 돈이 어떻게 흘러가는지 두 눈 부릅뜨고 감시하는 관심이야말로 우리 노후를 지키는 첫걸음이니까요.
여러분은 국민연금마저 10% 손실을 기록했다는 이번 7월 폭락장 소식을 접하고 어떤 생각이 드셨나요?
불안한 노후를 남에게만 맡겨두지 않고, 내 손으로 안전하게 지켜낼 자산 방어 계획을 지금 바로 세워보시는 건 어떨까요.
#국민연금 #7월폭락장 #노후자금 #국민연금손실 #연금개혁 #증시폭락 #개인연금 #노후준비

